🏠 Tilbage til forsiden
  • Forbered virksomhedens data til AI‑hjælp

    Forbered virksomhedens data til AI‑hjælp

    NordBalance tilbyder en AI Erhvervshjælp, der kan give ét konkret næste skridt ud fra den virksomhedsdata, du har gemt i Erhverv‑delen. For at få et brugbart, handlingsrettet svar er det en fordel at forberede dine data korrekt. Denne artikel gennemgår, hvilke data du bør have registreret, i hvilken rækkefølge du gør det, og hvilke praktiske tjek du skal lave før du åbner AI‑hjælpen.

    Først: krav og grundprincipper

    For at bruge AI Erhvervshjælp skal du være logget ind på NordBalance Erhverv og have oprettet en virksomhedsprofil. AI’en bruger kun de tal og oplysninger, der er gemt på den konkrete virksomhedskonto — den henter ikke privatøkonomi eller eksterne systemer. Husk også, at NordBalance viser et internt overblik og ikke udgør officiel bogføring eller indberetning til myndigheder.

    1. Opret og bekræft virksomhedsprofilen

    • Udfyld virksomhedsnavn: Det navn, der vises på overblik og i værktøjerne.
    • CVR (valgfrit): Feltet er tilgængeligt, men ikke obligatorisk — indtast CVR hvis du har et.
    • Bekræft momsperioden: Angiv den momsperiode virksomheden arbejder efter. NordBalance indberetter ikke til Skattestyrelsen; feltet bruges til vejledende momsoversigt.

    2. Registrér salg og fakturaer

    AI’en kan bruge oplysninger om dine salg og fakturaer til at foreslå næste skridt. Sørg for at:

    • Indtaste de seneste salgsposter i Salg‑sektionen (bemærk: dette er et internt overblik, ikke en officiel faktura).
    • Oprette fakturaer eller registrere eksisterende fakturaer i Fakturaer‑oversigten, så AI kan se, hvem der skylder og hvad der er forfaldet.
    • Markere fakturaer, der er forfaldne eller ubetalte — det hjælper AI med at prioritere handlinger.

    3. Registrér udgifter og kategorier

    Angiv de seneste udgifter i Udgifter‑sektionen. Jo mere komplet dine udgifter er, desto bedre kontekst får AI til at vurdere likviditet og nødvendige næste skridt. Overvej at:

    • registrere større, tilbagevendende omkostninger (husleje, abonnementer, leverandørbetalinger),
    • notere enkeltstående større køb, som påvirker likviditeten.

    4. Sæt salgsmål og opdater dem

    Salgs‐ eller omsætningsmål i værktøjet bruges direkte af AI til at vurdere fremgang og foreslå prioriterede handlinger. Du bør:

    • oprette mindst ét salgsmål i Salgsmål‑siden,
    • angive periode og målbeløb ekskl. moms,
    • opdatere målet hvis din plan ændrer sig — AI anbefaler ud fra det mål, der er gemt.

    5. Gem kundedata og kontaktoplysninger

    Kunder, som er gemt i systemet, giver AI ekstra kontekst til forslag om for eksempel prioriteret opfølgning. Du kan:

    • tilføje kundens navn og kontakt i Kunder‑oversigten,
    • knytte fakturaer til de rigtige kunder, så AI kan se betalingsmønstre.

    Praktiske tjek før du åbner AI Erhvervshjælp

    1. Tjek at du er logget ind på den rigtige Erhverv‑konto og at virksomhedsprofilen er udfyldt.
    2. Opdater salg og udgifter fra de seneste 1–3 måneder, så AI har aktuel kontekst.
    3. Bekræft at momsperioden er korrekt, da vejledende moms tal kan indgå i vurderinger.
    4. Gennemgå ubetalte fakturaer og markér dem tydeligt i Fakturaer‑oversigten.

    Hvordan bruge AI’ens forslag i praksis

    Når AI Erhvervshjælp giver ét næste skridt, brug det som et praktisk, handlingsorienteret forslag — ikke som erstatning for bogføring, regnskab eller skattemæssig rådgivning. Mulige typer af næste skridt kan være at følge op på en specifik faktura, revidere et salgsmål eller registrere manglende udgifter. Efter AI‑forslaget kan du:

    • handle direkte i NordBalance (fx sende påmindelse fra Fakturaer),
    • justere salgsmål eller registreringer og køre AI‑hjælpen igen,
    • gemme forslaget som et konkret opgavepunkt i din virksomhedsplan eller markedsføringsside.

    Afsluttende råd

    AI Erhvervshjælp fungerer bedst når dine data i NordBalance Erhverv er opdaterede og korrekte. Start med virksomhedsprofilen, bekræft momsperioden, registrér salg, udgifter, fakturaer og kunder — og sæt et klart salgsmål. Brug AI’ens forslag som et enkelt, praktisk næste skridt og kombiner det med din egen vurdering eller rådgiver, når det handler om bogføring eller skat.

    Vil du i gang nu? Log ind på NordBalance Erhverv, opret eller opdater din virksomhedsprofil, og åbn AI Erhvervshjælp for at få ét konkret næste skridt baseret på dine egne tal.
  • Få betalt: Håndter ubetalte fakturaer effektivt

    Få betalt: Håndter ubetalte fakturaer effektivt

    Ubetalte fakturaer kan hurtigt blive et praktisk problem for små virksomheder: likviditeten påvirkes, administrationen vokser, og relationen til kunder kan blive anstrengt. Denne artikel giver en konkret, praktisk fremgangsmåde til at få betaling — fra opstart til mulig eskalering — og forklarer, hvordan du kan bruge NordBalance Erhverv som støtte i processen.

    Start med et klart overblik

    Første skridt er altid at vide præcis hvilke fakturaer der er ubetalte og hvor længe de har været det. Et godt overblik indeholder:

    • En liste over åbne fakturaer med forfaldsdato og beløb.
    • Markerede poster for det, der er forfaldent nu.
    • Noter om tidligere kontakt eller aftalte delbetalinger.

    I NordBalance Erhverv kan du se hvem der skylder, hvad der er forfaldet, og sende en påmindelse direkte fra fakturaoversigten — det gør overvågning og første rykkerskridt enklere uden at skulle flytte data mellem systemer.

    Gør betalingsbetingelser tydelige og ensartede

    Tydelige betalingsbetingelser forebygger mange tvivlsspørgsmål:

    • Angiv forfaldsdato på alle fakturaer (fx 14 eller 30 dage).
    • Beskriv konsekvenser ved manglende betaling (påmindelse, rykkergebyr, evt. inkasso — uden at love noget du ikke kan dokumentere).
    • Sørg for at kunden har korrekte kontaktoplysninger til fakturahåndtering.

    At gentage betalingsbetingelser i tilbud, ordrebekræftelser og fakturaer gør det lettere at henvise til dem ved en senere dialog.

    Kommuniker klart — og begynd tidligt

    En venlig, struktureret kommunikation øger chancen for hurtig betaling. Følg denne simple trinrutine:

    1. Send en venlig betalingspåmindelse så snart fakturaen er forfalden. Hold tonen professionel og konkret: fakturanummer, forfaldsdato, beløb og betalingsoplysninger.
    2. Hvis der ikke kommer reaktion efter påmindelsen, ring eller send en personlig e-mail. Telefonopkald kan ofte afklare misforståelser hurtigere end flere skriftlige meddelelser.
    3. Tilbyd en kort betalingsaftale hvis kunden har dokumenterede likviditetsproblemer — få altid aftaler skriftligt.

    NordBalance giver dig mulighed for at gemme kundedata i Kunder-feltet og hurtigt finde relevante fakturaer i Fakturaer-oversigten, så du altid kan trække den korrekte faktura frem til en påmindelse.

    Praktiske rykkertrin og dokumentation

    Hold styr på alle kontakter og aftaler. En enkel dokumentationsrutine kan være:

    • Gem kopi af sendt påmindelse eller mail i kundens sag.
    • Notér dato og indhold af telefonopkald og eventuelle aftaler.
    • Registrer delbetalinger straks og opdater fakturaoversigten.

    Dette gør det lettere at dokumentere forløbet, hvis du senere skal overveje en mere formel opfølgning.

    Hvornår skal du eskalere?

    Hvis venlige rykkere og telefonopkald ikke fører til betaling, bør du overveje næste skridt. Før du eskalerer, bør du:

    • Vurdere om kunden har reel betalingsvilje eller om der er risiko for konkurssituation.
    • Sikre at al kommunikation og dokumentation er på plads.
    • Overveje en sidste formel rykker eller en afdragsaftale skriftligt.

    Eskalering kan omfatte inddrivelse via eksterne inkassobureauer eller juridiske skridt. Disse tiltag løser ofte problemet, men kan være dyrere og påvirke kundeforholdet. Beslutningen bør baseres på beløbets størrelse, sandsynligheden for at få betaling og dine omkostninger ved at følge op.

    Brug NordBalance smart i processen

    NordBalance Erhverv er designet til små virksomheder og enkeltmandsvirksomheder, og nogle konkrete måder at bruge tjenesten i rykkearbejdet er:

    • Træk hurtigt en oversigt over ubetalte og forfaldne fakturaer i Overblik.
    • Send en påmindelse direkte fra Fakturaer-siden når en faktura er forfalden.
    • Gem eller opdater kundens kontaktinfo i Kunder, så du har nem adgang ved opkald eller mail.
    • Brug AI Erhvervshjælp for at få ét næste skridt foreslået ud fra dine fakturaer og salgsmål — det kan være nyttigt, hvis du vil prioritere hvilke sager du følger op på først.

    Husk, at NordBalance viser tal og overblik baseret på det, du selv registrerer — det er et internt værktøj og ikke en erstatning for bogføring eller officiel indberetning til Skattestyrelsen.

    Praktisk tjekliste før du rykker

    • Tjek at fakturaens betalingsinfo er korrekt (konto, beløb, fakturanummer).
    • Bekræft at fakturaen er sendt til den rette kontaktperson.
    • Send første venlige påmindelse ved forfald.
    • Ring ved manglende respons inden 7–14 dage.
    • Skriv en sidste formel påmindelse med forslag til afdragsordning.
    • Overvej inkasso eller juridisk hjælp hvis intet virker og sagen er økonomisk relevant.

    Konklusion

    Ubetalte fakturaer kræver både system og en fast rutine: få overblik, gør betalingsbetingelser klare, kommuniker tidligt og dokumentér alt. NordBalance Erhverv kan hjælpe dig med at samle fakturaer, kunder og rykkere ét sted, så du sparer tid og kan fokusere på at få pengene ind i stedet for at jage information. Start med at opdatere din fakturaoversigt i dag, og vælg ét konkret opfølgningsskridt — så er du på vej mod færre ubetalte regninger og bedre likviditet.

  • Opdel dit salgsmål: Fra årsbudget til ugehandling

    Opdel dit salgsmål: Fra årsbudget til ugehandling

    Mange små virksomheder sætter et årligt salgsmål — men det største problem er ofte at få det omsat til daglige eller ugentlige handlinger. Her får du en praktisk metode til at bryde et årsomsætningsmål ned til håndgribelige ugeskridt, og konkrete forslag til hvordan du kan bruge NordBalance Erhverv til at sætte, følge og handle på dit salgsmål.

    1. Start med et klart tal og en realistisk periode

    Begynd med dit eksisterende omsætningsmål (ekskl. moms). Det kan være et mål for året eller et kvartal. Når målet er fastsat, skal du konvertere det til kortere perioder:

    • Del års-målet op i måneder (årsmål ÷ 12).
    • Del månedsmål videre op i uger (månedsmål ÷ antal arbejdsuger).
    • Overvej arbejdsdage for daglige mål (ugemål ÷ arbejdsdage).

    Formålet er ikke perfektion, men at få et konkret tal du kan måle dig imod hver uge.

    2. Sæt salgsmålet i NordBalance og gør det synligt

    I NordBalance Erhverv kan du oprette et salgsmål for din virksomhed. Når du har indtastet dit års- eller månedsmål, vil systemet tælle fremgang fra dine registrerede fakturaer og salg. Husk at:

    • Du skal være logget ind på din Erhverv-konto for at oprette og se salgsmål.
    • Salgsmål i NordBalance tæller både fakturaer og salg, der endnu ikke er lavet til faktura — dermed får du et mere retvisende billede af fremgangen.
    • Overblikssiden samler talene ét sted, men det er vejledende og ikke et officielt regnskab.

    3. Bryd ugen op i konkrete aktiviteter

    Ett ugemål i kroner bliver først et effektivt værktøj, når du omsætter det til handling. Arbejd med følgende typer opgaver:

    • Lead-generering: antal nye kontakter eller henvendelser du må nå.
    • Salgsaktiviteter: antal tilbud, møder eller opfølgninger der skal gennemføres.
    • Konverteringsarbejde: skridt der øger sandsynligheden for at et tilbud bliver til salg (fx prisjustering, kundecase, opfølgende mail).
    • Administrativt: fakturering, opfølgning på ubetalte fakturaer og registrering af salg i systemet.

    Vælg maks 3–5 konkrete punkter per uge, så listen er realistisk og nem at gennemføre.

    4. Brug Markedsføring og AI‑hjælp i NordBalance til ugens skridt

    NordBalance tilbyder også sider til markedsføring og AI Erhvervshjælp, som kan gøre de ugentlige handlinger lettere:

    • Markedsføring: Her kan du gemme, hvad du vil sælge, og notere ét konkret skridt for ugen. Siden udfører ikke annoncering — den hjælper dig kun med at holde fokus.
    • AI Erhvervshjælp: Når du har registreret salg og salgsmål i din virksomhedsprofil, kan AI‑hjælpen foreslå ét næste skridt baseret på dine tal. Det kan eksempelvis være en prioriteret opgave at følge op på bestemte kundeemner eller at lave en påmindelse om fakturering.

    5. Følg fremgangen i Overblik — men husk begrænsningerne

    Overbliks-siden i NordBalance samler fakturaer, udgifter, resultat, ubetalt og salgsmål ét sted, så du hurtigt kan se om du er på vej mod dit ugemål. Et par vigtige påmindelser:

    • Tallene er baseret på det, du selv har registreret i NordBalance — de er vejledende og ikke et officielt regnskab.
    • NordBalance indberetter ikke til Skattestyrelsen. Brug overblikket til planlægning og opfølgning, men gem dokumentation og brug revisor eller regnskabssystem ved behov for officiel indberetning.

    6. Simpelt ugeskema du kan følge

    1. Mandag: Opdater NordBalance med nye salg/fakturagrundlag. Tjek ubetalte fakturaer.
    2. Tirsdag: Fokus på lead‑generering og 2–3 opkald eller mails til varme leads.
    3. Onsdag: Udarbejd eller send tilbud; opdater salgsmål i NordBalance.
    4. Torsdag: Opfølgning på tilbud og fakturering; brug AI‑hjælp hvis du vil have ét prioriteret forslag.
    5. Fredag: Evaluér fremgang i Overblik, justér næste uges 3 konkrete skridt.

    Konklusion: Fra tal til vaner

    Et årsomsætningsmål bliver reelt først, når det er delt op i håndgribelige ugentlige handlinger. Brug NordBalance Erhverv til at sætte dit salgsmål, gem dine ugentlige handlinger i Markedsføring og hent et enkelt næste skridt med AI Erhvervshjælp. Mål din fremgang i Overblik, men husk at tallene er vejledende og bygger på dine registreringer — de erstatter ikke officiel bogføring eller indberetning. Start i dag: omregn dit års‑ eller månedsmål til et enkelt ugetal, vælg 3 konkrete opgaver og registrér dem i NordBalance. Gentag hver uge, og du vil få et langt mere håndgribeligt salgsmål at arbejde efter.

  • Hold privatøkonomi og virksomhed adskilt effektivt

    Hold privatøkonomi og virksomhed adskilt effektivt

    Mange, der både har privatøkonomi og en mindre virksomhed, oplever forvirring, når pengestrømme blander sig. NordBalance tilbyder adskilte værktøjer til privatøkonomi (fx Mit Budget, Opsparing, Gældsoverblik) og erhvervsstyring (Erhverv: fakturaer, salg, udgifter, moms og salgsmål). Her får du konkrete trin og gode vaner til at holde de to økonomier adskilt — uden at du behøver ændre bank eller føre tung bogføring.

    1. Start korrekt: opret og brug de rigtige konti

    Det første og vigtigste skridt er altid at sørge for, at du arbejder i de rigtige dele af NordBalance:

    • Brug Mit Budget, Opsparing og Gældsoverblik til dit private forbrug og personlige mål.
    • Brug NordBalance Erhverv til alt, der hører til virksomheden: salg, udgifter, fakturaer, kunder og moms.

    Erhvervsdelen kræver, at du opretter en virksomhedsprofil. Ifølge NordBalance kan CVR være valgfrit, men momsperioden og virksomhedsoplysninger bør udfyldes rigtigt, fordi værktøjerne i Erhverv er knyttet til den virksomhedsprofil, du vælger.

    2. Registrér salg og udgifter separat

    Når du sender fakturaer eller noterer udgifter, skal det ske i Erhverv-delen. Hold private køb, løn til dig selv som privatperson eller private overførsler ude af virksomhedens poster. Praktiske vaner:

    • Opret altid nye fakturaer og udgifter i Erhverv og vælg den virksomhed, de skal tilknyttes.
    • Gem personlige udgifter i Mit Budget eller dine private budgetkategorier.
    • Før evt. en månedlig intern overførsel fra virksomhed til privat som “ejerudtræk” i dine noter — men undgå at poste personlige køb i virksomhedens udgifter.

    3. Brug virksomhedens profil aktivt

    Virksomhedsprofilen i NordBalance styrer, hvilke tal der hentes og hvilke værktøjer der er relevante (fx salgsmål og AI Erhvervshjælp). Derfor er det værd at bruge et par minutter på at:

    • Udfylde virksomhedsnavn og relevante oplysninger (CVR er valgfrit, men kan være praktisk).
    • Tjekke og bekræfte momsperioden — NordBalance viser vejledende moms, men indberetter ikke til Skattestyrelsen for dig.
    • Forbinde alle fakturaer, kunder og salgsmål til den samme virksomhedsprofil, så overblikket er samlet ét sted.

    4. Gør månedsafstemning til en vane

    En kort månedlig gennemgang sikrer, at privat og virksomhed forbliver adskilt og at tallene stemmer:

    1. Åbn Erhverv → Overblik og tjek fakturaer, ubetalte poster og registrerede udgifter.
    2. Sammenlign virksomhedens bankkontoudtog med Erhverv-poster (notér ejeroverførsler separat).
    3. Brug Rapporter eller Overblik til at finde poster, der ser private ud, og flyt eller korriger dem.

    Husk: NordBalance viser kun de tal, du selv har registreret — det er et internt overblik og ikke et officielt regnskab.

    5. Drag fordel af Erhverv-værktøjer uden at blande personligt

    NordBalance har funktioner, der gør virksomhedsdrift enklere — uden at du behøver blande private poster:

    • Salgsmål: Sæt omsætningsmål tilknyttet virksomheden og følg fremgangen ud fra registrerede fakturaer og salg.
    • Faktura- og udgiftsoversigt: Brug dem til at se, hvad der er forfaldet eller ubetalt — disse sider er virksomhedernes arbejdsrum, ikke privatmail.
    • AI Erhvervshjælp: Hvis du bruger den, skal du være logget ind på Erhverv, så AI’en kun ser virksomhedsdata fra den virksomhedsprofil, du har oprettet.

    6. Praktiske navne og kategorisering

    Små ting gør en stor forskel i praksis:

    • Navngiv konti og noter konsistent, fx “Virksomhed X – Bank” eller “Privat – Hovedkonto” for at undgå forveksling.
    • Kategorisér indtægter og udgifter i NordBalance konsekvent — én regel for virksomheden, én for privat.
    • Brug kunde- og leverandøroplysninger i Erhverv, så privatkontakter ikke fylder i virksomhedens lister.

    Konklusion

    At holde privatøkonomi og virksomhed adskilt i NordBalance handler først og fremmest om vaner: opret og brug den rette del af værktøjet (Mit Budget for privat, Erhverv for firmaet), udfyld virksomhedsprofilen, registrér salg og udgifter korrekt, og lav en kort månedsafstemning. NordBalance giver funktioner som salgsmål, rapporter og AI Erhvervshjælp, men husk at alt, du ser i Erhverv, er et internt overblik — ikke en myndighedsindberetning. Med faste rutiner undgår du blandede poster og får et klart billede af både din private økonomi og virksomhedens økonomiske sundhed.

  • Første trin til styr på virksomhedsøkonomien

    Første trin til styr på virksomhedsøkonomien

    Når du starter som selvstændig eller vil samle økonomien for din virksomhed ét sted, er det ofte enklere end du tror. Dette indlæg viser konkrete, faktabaserede trin til at få overblik: opret din virksomhedsprofil, registrér salg og udgifter, bekræft momsperioden og brug værktøjer som salgsmål og AI‑hjælp til at få ét konkret næste skridt.

    1. Opret virksomhedsprofilen først

    Det første praktiske skridt er altid at oprette en virksomhedsprofil i det system, du vil bruge. I profilskærmen skal du angive det navn, du vil vise i overblik, fakturaer og rapporter. Et CVR‑nummer er typisk valgfrit — udfyld det kun hvis du har et. Bemærk, at nogle funktioner trækker oplysninger fra den gemte virksomhedsprofil, så det er en god idé at gennemføre denne del først.

    2. Forstå hvad der er internt overblik — ikke officielt bogholderi

    Mange online værktøjer leverer et internt overblik, og det er vigtigt at kende forskellen til formel bogføring og indberetning. Systemets salg, udgifter og fakturaer kan fungere som dit interne kontrolpanel, men de løser ikke automatisk officiel indberetning til skattemyndighederne. Sørg for, at du fortsat følger de formelle krav og bruger din revisor eller regnskabsprogram til endelig bogføring, hvis nødvendigt.

    3. Registrér salg og fakturaer korrekt

    Begynd med at indlæse eller registrere dine salg. I systemet registreres salg som et internt overblik — det er ikke en erstatning for en officiel faktura, medmindre værktøjet udsteder fakturaer formelt. Når du indtaster salg, kan du ofte knytte dem til kunder, så du får et bedre billede af, hvem der køber hvad.

    Praktiske tips

    • Opret kunder i kundeoversigten, så du nemt kan vælge dem ved fremtidige salg.
    • Brug klare beskrivelser af varer eller ydelser i salgsregistreringer, så overblik og rapporter bliver brugbare.
    • Marker salg der endnu ikke er faktureret, hvis systemet understøtter det — det hjælper med likviditetsplanlægning.

    4. Registrér udgifter løbende

    Registrering af udgifter giver et realistisk billede af driften. Systemer til internt overblik lader dig gemme udgifter pr. virksomhed og kategorisere dem, så du kan se månedlige tal og samle dokumentation til senere bogføring.

    Praktiske tips

    1. Gem bilag som PDF eller scan, og tilknyt dem til de registrerede udgifter hvis muligt.
    2. Kategorisér faste udgifter (fx abonnementer) og variable udgifter hver for sig for bedre budgetstyring.
    3. Opdater udgifter mindst en gang om måneden for at undgå efterslæb.

    5. Bekræft momsperioden — og husk indberetningsansvaret

    Hvis din virksomhed skal håndtere moms, skal du bekræfte den momsperiode, du arbejder med. Systemet kan beregne vejledende tal ud fra de registrerede salg og udgifter, men det er vigtigt at vide, at platformen normalt ikke indberetter direkte til Skattestyrelsen. Du har ansvaret for at indberette korrekt, eller bruge en revisor/et regnskabssystem til at gøre det formelt.

    6. Sæt salgsmål og følg fremgang

    At sætte konkrete salgsmål hjælper dig med at fokusere salgsindsatsen. Når salgsmål knyttes til den gemte virksomhed, kan værktøjet tælle både fakturerede salg og salg i pipeline, hvis det understøttes — det giver et mere fyldigt billede af fremgang.

    Hvordan bruge salgsmål praktisk

    • Sæt et klart omsætningsmål ekskl. moms for den periode, du arbejder med.
    • Opdel målet i delmål (uge/måned) for at holde tempoet og justere indsatser.
    • Brug målet aktivt i din markedsføringsplan: ét konkret salgstrin for ugen kan gøre målene mere håndgribelige.

    7. Brug AI Erhvervshjælp til ét konkret næste skridt

    Hvis værktøjet tilbyder en AI‑assistent til erhverv, kan den hente tal fra den gemte virksomhed og foreslå ét næste skridt baseret på dine fakturaer, salgsmål og udgiftsmønster. Det er en vejledende hjælp — se det som et konkret forslag, du kan handle på, ikke som erstatning for din egen vurdering eller professionel rådgivning.

    8. Markedsføring og kunder: hold planen enkel

    En integreret markedsføringsplan knyttet til det økonomiske overblik kan være enkel og effektiv: definer hvad du vil sælge, og vælg ét konkret markedsføringsskridt for ugen. Systemer, der gemmer denne plan, køber ikke annoncer for dig — brug planen som din handlingsliste.

    Konklusion: små, faste skridt skaber overblik

    Start med virksomhedsprofilen, registrér løbende salg og udgifter, bekræft momsperioden og arbejd med salgsmål og enkle marketingtiltag. Brug eventuel AI‑hjælp som et supplement til at få ét konkret næste skridt. Når registreringerne er ajour, får du et realistisk internt overblik, der gør det nemmere at træffe beslutninger og planlægge de næste økonomiske skridt for din virksomhed.

  • Budgetter uforudsete udgifter: trin‑for‑trin plan

    Budgetter uforudsete udgifter: trin‑for‑trin plan

    Uforudsete udgifter kan komme pludseligt og sætte økonomien under pres, hvis du ikke har planlagt for dem. Med NordBalance kan du gøre budgettering til disse hændelser systematisk: kortlæg dine udgifter, find plads i budgettet, opret en dedikeret opsparing og følg op hver måned. Her er en trin‑for‑trin plan, du kan bruge i praksis.

    Hvorfor budgettere for uforudsete udgifter?

    At have en buffer til uforudsete udgifter mindsker behovet for dyre lån eller at bruge opsparing til andre mål. Når du planlægger, får du bedre overblik over, hvor hurtigt du kan bygge en nødopsparing, og hvilke små ændringer i budgettet der frigør penge uden store afkald.

    Trin 1: Kortlæg dine udgifter i Mit Budget

    Start med at samle dine faste indtægter og udgifter i Mit Budget. Når tallene er indtastet, får du et klart billede af:

    • hvad du tjener hver måned,
    • hvilke faste udgifter der går først (husleje, lån, forsikring osv.),
    • hvor meget rådighedsbeløb der er tilbage til variable poster.

    Denne oversigt er grundlaget for at vurdere, hvor meget du realistisk kan afsætte til en buffer uden at svække din daglige økonomi.

    Trin 2: Brug Smart Budget Planner til at finde plads

    Smart Budget Planner henter data fra Mit Budget og hjælper dig med at justere poster, så budgettet bliver mere robust. Brug planneren til at:

    • identificere variable udgifter, der kan reduceres midlertidigt,
    • sætte realistiske beløb for mad, transport og underholdning,
    • teste scenarier: hvad sker der med dit rådighedsbeløb, hvis du afsætter 5–10 % til buffer.

    Planneren gør det nemmere at se små ændringer i praksis — for eksempel at skære 100–200 kr. om måneden nogle steder kan blive til en solid buffer over tid.

    Trin 3: Opret en særskilt opsparing i Opsparing

    Når du har fundet et beløb, du kan afsætte, opret et specifikt opsparingsmål i Opsparing. Fordele ved en særskilt konto eller mål:

    • psykologisk adskillelse fra daglig økonomi (mindsker fristelsen til at bruge pengene),
    • mulighed for at følge fremdriften i platformen,
    • let at justere beløb ved ændringer i budgettet.

    Sæt et startmål (fx 3.000–10.000 kr. afhængigt af din økonomi) og en månedlig indbetaling. I NordBalance kan du følge både startsaldo og hævninger fra det pågældende mål.

    Trin 4: Følg op i Månedsoverblik og økonomi‑score

    Månedsoverblik giver dig et løbende billede af, hvordan dine indtægter og udgifter udvikler sig. Brug det til at:

    • se om du rammer de faste indbetalinger til buffer og andre mål,
    • spotte måneder med ekstraordinære udgifter, så du kan tilpasse planen,
    • måle effekten på din økonomi‑score, som samler budget, opsparing, gæld og faste udgifter.

    Økonomi‑scoren i NordBalance hjælper dig med at følge, om din samlede økonomiske sundhed forbedres, efterhånden som buffer‑opsparingen vokser.

    Ekstra praktiske tips

    • Brug automatiske overførsler: Opsæt en fast månedlig overførsel til din buffer, så du ikke behøver tage beslutningen hver måned.
    • Prioriter korte mål først: Et lille, opnåeligt mål gør det nemmere at få momentum — når det er nået, kan du øge målet.
    • Tag højde for sæsonudgifter: Hvis du har store årlige poster (forsikring, ferie), fordel beløbet over året i Mit Budget, så det ikke rammer som ét stort hit.
    • Brug AI Hjælp til idéer: NordBalance tilbyder AI‑økonomihjælp, som kan foreslå justeringer baseret på dine egne tal — især nyttigt hvis du er usikker på, hvor du kan spare.
    • Hold gæld under kontrol: Hvis du har højrentegæld, kan det give mening at balancere mellem ekstra afdrag og bufferbygning. Brug Gældsoverblik til at se, hvordan gæld påvirker rådighedsbeløbet.

    Håndtering af hændelser når de sker

    Når en uforudset udgift opstår, følg en kort tjekliste:

    1. Tjek bufferens saldo i Opsparing — kan hændelsen dækkes helt eller delvist?
    2. Hvis buffer ikke rækker, brug Månedsoverblik og Mit Budget til at finde midlertidige nedskæringer.
    3. Overvej om en delbetaling eller afdragsaftale er mulig uden at øge omkostningerne væsentligt; brug Gældsoverblik hvis det involverer lån.

    Ved at følge disse trin mindsker du risikoen for, at en enkelt udgift vælter din økonomi.

    Konklusion: En enkel plan du kan starte i dag

    At budgettere for uforudsete udgifter kræver ikke store ændringer — det kræver systematik. Kortlæg dine tal i Mit Budget, brug Smart Budget Planner til at finde plads, opret et mål i Opsparing og følg udviklingen i Månedsoverblik og økonomi‑score. Med små, faste handlinger kan du opbygge en buffer, der giver tryghed og fleksibilitet, når det uventede sker.

  • Så identificerer du dyre abonnementer i dit budget

    Så identificerer du dyre abonnementer i dit budget

    Abonnementer — streaming, mobil, software, medlemskaber og forsikringer — kan samle sig til en betydelig post i privatøkonomien. Mange har abonnementer, de sjældent bruger, eller flere tjenester der dækker samme behov. Med NordBalance kan du samle dine udgifter i Mit Budget, vurdere dem i Smart Budget Planner og følge effekten i Månedsoverblik. Her får du en trin‑for‑trin proces til at identificere og reducere dyre abonnementer uden at gætte dig frem.

    1. Start med et komplet overblik i Mit Budget

    Første skridt er at få alle dine faste poster samlet et sted. Brug Mit Budget til at registrere eller importere dine faste månedlige og årlige udgifter. Arbejd systematisk:

    • Gennemgå dine bank‑ og kortudtog for de seneste 2–3 måneder og noter alle tilbagevendende betalinger.
    • Kategorisér hver post som f.eks. streaming, mobil, software, avis, fitness, forsikring, medlemskab eller cloud‑service.
    • Angiv om beløbet betales månedligt eller årligt — og om det er delt med andre.

    Mit Budget i NordBalance samler dit budget, så du får et samlet billede af, hvor meget abonnementer fylder i dit rådighedsbeløb.

    2. Identificer hvilke abonnementer der er værd at undersøge

    Når dine faste poster er på plads, er næste skridt at sortere dem efter relevans og omkostning. Overvej disse kriterier:

    • Brug: Hvor ofte bruger du tjenesten? Hvis du sjældent logger ind, er det et red flag.
    • Overlap: Har du flere tjenester, der gør det samme (fx to streamingtjenester med samme indhold)?
    • Koste‑/nytteforhold: Hvad betaler du pr. brug eller pr. måned i forhold til den værdi, du får?
    • Årlige betalinger: Husk at annualer kan se billige ud per måned, men kræver et større engangsbeløb.

    Marker de abonnementer, der scorer lavt på brug eller højt på pris — dem skal du undersøge først.

    3. Brug Smart Budget Planner og AI‑hjælpen til at teste ændringer

    Smart Budget Planner i NordBalance bygger videre på dit Mit Budget og kan hjælpe med at simulere, hvad der sker, hvis du ændrer på faste udgifter. Du kan:

    • Indtaste et forslag om at opsige eller reducere et abonnement og se effekten på dit månedlige rådighedsbeløb.
    • Flytte besparelsen direkte til en opsparingspost eller et mål, så det er lettere at følge fremgangen.
    • Brug AI‑hjælpen til at få forslag til hvilke udgifter, der ofte er gode at skære først — baseret på dine egne tal.

    Smart Budget Planner tager udgangspunkt i de udgifter, du allerede har indtastet, og hjælper dig med at vurdere konkrete scenarier uden at ændre dine faktiske bankoplysninger.

    4. Prioritér: hvad skal du stoppe, forhandle eller beholde?

    Når du har et klart billede af brug og omkostning, kan du prioritere handlingerne. En enkel prioriteringsrækkefølge kan være:

    1. Opsig eller pause tjenester med lav brug eller dobbeltfunktion.
    2. Skift til billigere abonnementstyper eller family/ven‑delingspakker hvis muligt.
    3. Forhandl pris med udbyderen — tjek opsigelsesvilkår og bindingsperioder først.
    4. Behold tjenester med høj brug og stor værdi, men sænk evt. niveau (fx færre samtidige skærme).

    Praktiske råd ved kontakt med leverandører: tjek opsigelsesfrist i din aftale, noter eventuelle bindinger, og undersøg om der findes billigere alternativer eller rabatmuligheder.

    5. Følg op med Månedsoverblik og sæt dine besparelser i arbejde

    Når du har gennemført ændringer, brug Månedsoverblik til at følge udviklingen. Se om de forventede besparelser rent faktisk dukker op, og brug Opsparing‑funktionen, hvis du vil kanalisere pengene til et mål.

    • Opdater Mit Budget hvis en post er fjernet eller ændret.
    • Brug Månedsoverblik til at sammenligne faktiske transaktioner med dit nye budget.
    • Opret et opsparingsmål i NordBalance og flyt besparelsen automatisk til målet, så du får synligt fremskridt.

    Checklisten du kan bruge i dag

    • Saml 2–3 måneders udtog og registrer faste poster i Mit Budget.
    • Kategorisér hver abonnementstype og vurder brug vs. pris.
    • Test konsekvenser i Smart Budget Planner og få idéer fra AI‑hjælpen.
    • Kontakt leverandører, tjek opsigelsesregler og overvej alternativer.
    • Følg op i Månedsoverblik og kanaliser besparelser til et opsparingsmål.

    Med systematisk gennemgang og de værktøjer, NordBalance tilbyder — Mit Budget, Smart Budget Planner, AI‑hjælp og Månedsoverblik — kan du få et klart billede af, hvilke abonnementer der er værd at beholde, og hvilke der bare optager plads i dit budget. Tag én kategori ad gangen, så bliver arbejdet overskueligt, og du kan snart se effekten i dit rådighedsbeløb.

  • Hvordan prioriterer du afdrag på flere lån?

    Hvordan prioriterer du afdrag på flere lån?

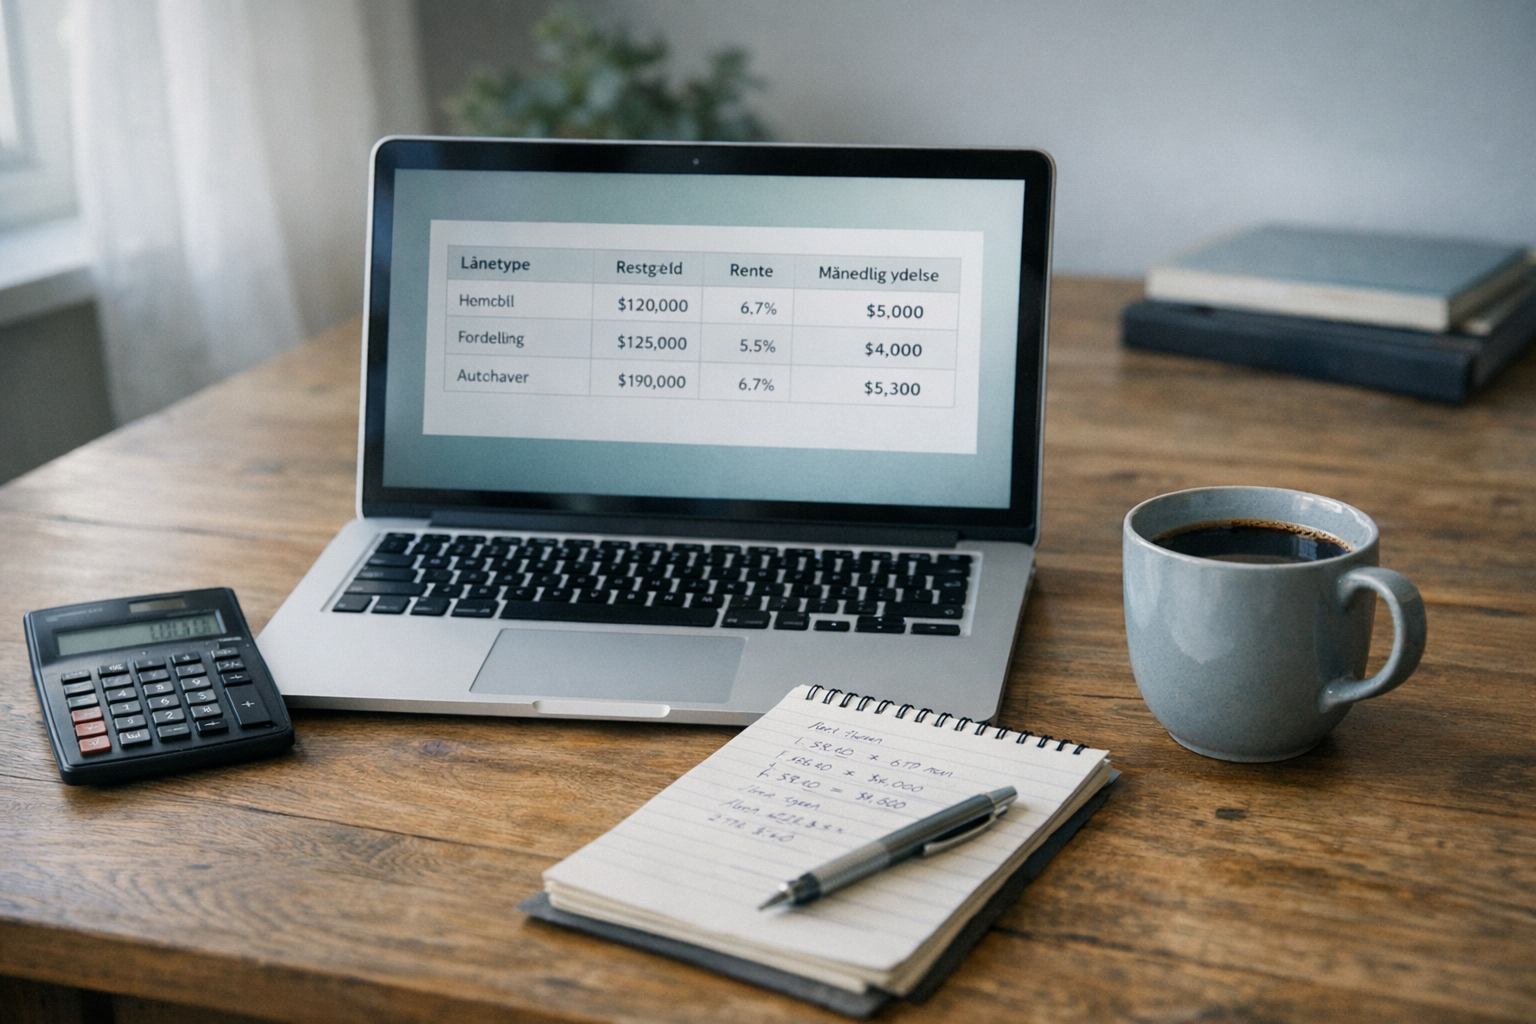
    Har du flere lån samtidig — for eksempel boliglån, forbrugslån og studielån — kan det hurtigt blive uoverskueligt at vælge, hvilke afdrag du skal prioritere. Den rigtige strategi reducerer samlede renteudgifter og frigør penge hurtigere. Her får du et praktisk roadmap med to velkendte metoder og konkrete trin til at bruge NordBalance til at lave overblik, teste scenarier og følge op.

    1. Start med et klart overblik

    Før du vælger en strategi, skal du have præcise tal. Saml disse oplysninger for hvert lån:

    • Restgæld
    • Årlig rente/procent
    • Månedlig minimumsydelse
    • Eventuelle gebyrer eller optjeningsvilkår
    • Hvor lang tid lånet løber

    I NordBalance kan du tilføje dine lån i Gældsoverblik. Funktionen beregner restgæld, rentebetaling, årlig rente og månedlige betalinger, så du får ét samlet billede, før du beslutter dig.

    2. Vælg en prioriteringsmetode

    De to mest almindelige metoder er:

    Rente‑fokus (avalanche)

    • Prioritér ekstrabetalinger til det lån med højeste rente først.
    • Fordel kun minimum til de øvrige lån, indtil højrentelånet er betalt ned.
    • Fordel: Mindre samlede renteudgifter over tid.
    • Udfordring: Det kan tage længere tid at få en synlig “sejr” på kontoen, hvis det dyreste lån også har høj restgæld.

    Balance‑fokus (snowball)

    • Prioritér ekstrabetalinger mod lånet med lavest restgæld, indtil det er betalt.
    • Når et lån er færdigt, rulles den frigjorte ydelse videre til næste lån.
    • Fordel: Hurtige, synlige resultater øger motivationen.
    • Udfordring: Kan give højere samlede renteudgifter end rente‑fokus.

    Valget afhænger af din økonomi og motivation. Mange vælger rente‑fokus for at spare mest, men vælger balance‑fokus hvis de har brug for hurtige økonomiske sejre for at holde fast i planen.

    3. Test scenarier i NordBalance

    Når du har overblikket, er næste skridt at se konsekvenserne af forskellige prioriteringer. Sådan bruger du NordBalance:

    1. Indtast alle lån i Gældsoverblik for at få korrekte tal på restgæld, rente og månedlige ydelser.
    2. Brug Mit Budget og Smart Budget Planner til at finde ekstra penge til afdrag ved at se på faste udgifter og muligheder for besparelser. Smart Budget Planner henter automatisk dine tal fra Mit Budget og foreslår plads til ekstra betalinger.
    3. Lav to eller tre scenarier: ekstrabetaling mod højeste rente, ekstrabetaling mod mindste restgæld, og et konservativt scenarie med kun minus på forbrug.
    4. Sammenlign hvor hurtigt hvert scenarie reducerer restgæld og samlede renteudgifter. I NordBalance får du klare tal, så du undgår gætteri.

    4. Praktiske råd når du prioriterer

    • Betal altid minimumsydelser: Undgå gebyrer og negative konsekvenser for kredit ved at betale minimum til alle lån hver måned.
    • Behold en lille buffer: En nødopsparing (fx én måneds faste udgifter) mindsker risikoen for at optage dyrere forbrugslån ved uforudsete hændelser.
    • Tjek lånevilkår: Nogle lån har indløsningsgebyrer eller særlige betingelser — medtag disse i dine beregninger.
    • Overvej refinansiering: Hvis et lån har væsentligt højere rente end de øvrige, kan du undersøge om refinansiering eller samlede lån giver bedre vilkår. Det er en mulighed hos banker og låneudbydere, ikke en funktion i NordBalance.
    • Vær realistisk: Sæt et fast beløb til ekstraindbetalinger, som du kan holde over tid — konsistens slår store engangsbetalinger, der ikke gentages.

    5. Følg op og tilpas planen

    Økonomi er dynamisk: indkomst, rente og udgifter ændrer sig. Brug disse værktøjer i NordBalance til løbende opfølgning:

    • Månedsoverblik: Tjek om dine ekstraindbetalinger blev gennemført, og hvor meget fri likviditet du har til næste måned.
    • Økonomi‑score: Følg om din samlede økonomiske sundhed forbedres, efterhånden som gælden falder.
    • AI Hjælp: Brug NordBalances AI‑hjælp til at få idéer til, hvor du realistisk kan skære eller flytte budgetposter, så ekstraafdrag kan fastholdes.

    Konklusion

    At prioritere afdrag på flere lån kræver både et præcist overblik og en klar strategi. Begynd med at samle alle låneoplysninger i Gældsoverblik, vælg enten rente‑fokus eller balance‑fokus afhængig af dit mål, og test scenarier med Smart Budget Planner og Mit Budget. Følg løbende op med Månedsoverblik og Økonomi‑score, og brug AI Hjælp når du har brug for konkrete forslag til at frigøre ekstra betalingsevne. Hvis du vil prøve værktøjerne af, tilbyder NordBalance en gratis prøveperiode, så du kan få overblik og sammenligne strategier uden forpligtelse.

  • Forstå din økonomi-score: Hvad den måler og tips

    Forstå din økonomi-score: Hvad den måler og tips

    En økonomi-score kan gøre kompleks privatøkonomi mere overskuelig ved at samle budget, opsparing, gæld og faste udgifter i én indikator. I NordBalance beregnes økonomi‑scoren ud fra dit seneste budget, dine faste udgifter, din opsparing og din gæld. Denne artikel forklarer, hvad scoren dækker, hvilke elementer du kan påvirke, og giver konkrete, praktiske skridt du kan tage i NordBalance for at forbedre din økonomiske sundhed.

    Hvad måler økonomi‑scoren?

    Økonomi‑scoren i NordBalance er et samlet mål, der bygger på flere dele af din privatøkonomi. Ifølge NordBalance indgår dit aktuelle budget, faste udgifter, opsparing og registreret gæld i beregningen. Det betyder, at scoren reflekterer både din likviditet (hvor meget du har til rådighed) og din samlede økonomiske stilling (opsparing vs. gæld).

    Hvorfor er scoren nyttig?

    • Den giver et hurtigt overblik over din økonomiske sundhed uden at du skal gennemgå hver post.
    • Den gør det lettere at prioritere indsatser: om du skal fokusere på opsparing, reducere faste udgifter eller betale gæld ned først.
    • Den kan bruges som målestok, når du følger din økonomi i Månedsoverblik eller justerer budgettet.

    Tre konkrete skridt til at forbedre din økonomi‑score

    Nedenfor finder du praktiske handlinger, du kan udføre direkte i NordBalance. De bygger på de elementer, som scoren måler.

    1. Opdater dit budget i Mit Budget

    • Indtast din aktuelle indkomst og alle faste udgifter. Når faste regninger er gemt, kan systemet beregne dit rådighedsbeløb mere præcist.
    • Gennemgå abonnementer og faste betalinger — mange usersparingsmuligheder findes her, og reduktion af faste udgifter påvirker din rådighedsbeløb positivt.
    • Brug Mit Budget som reference, før du sætter opsparingsmål eller planlægger ekstra afdrag på lån.

    2. Få styr på gæld med Gældsoverblik

    • Tilføj alle dine lån i Gældsoverblik, så du får automatisk beregning af restgæld, rentebetaling og månedlige afdrag.
    • Brug oversigten til at prioritere: højrente-gæld påvirker din økonomi mere end lavrente-gæld.
    • Overvej små ekstraafdrag hvis din likviditet tillader det — færre renter betyder ofte en bedre samlet økonomisk position.

    3. Sæt konkrete opsparingsmål og følg dem månedsvis

    • Opret opsparingsmål i Opsparing og angiv en start‑saldo. NordBalance henter automatisk månedlig opsparing fra Mit Budget.
    • Brug Månedsoverblik til at følge, om du når målene hver måned — regelmæssig opsparing forbedrer din finansielle buffer.
    • Registrer eventuelle hævninger eller ændringer, så din opsparingsstatus altid er opdateret.

    Brug NordBalances værktøjer aktivt

    NordBalance tilbyder flere funktioner, som gør det lettere at arbejde målrettet med scoren:

    • Smart Budget Planner: Henter automatisk dine tal fra Mit Budget og foreslår et realistisk budget baseret på dine rigtige udgifter.
    • Månedsoverblik: Følg udviklingen i indkomst, udgifter og opsparing måned for måned for at se effekten af ændringer.
    • AI Hjælp: Få forklaringer og forslag til konkrete tiltag ud fra din egen økonomi — brug det som sparringspartner, ikke som erstatning for egne valg.
    • Økonomi‑score‑siden: Se hvad der ligger til grund for din score og hvilke områder du kan fokusere på først.

    Daglige og månedlige vaner der forbedrer scoren

    Små, regelmæssige vaner har ofte større effekt end store, kortsigtede indsatser:

    • Afstem dit budget én gang om måneden i forbindelse med lønudbetaling eller regningers forfald.
    • Sæt automatiske overførsler til opsparing samme dag som løn — “betal dig selv først”-princippet gør det lettere at opbygge buffer.
    • Gennemgå abonnementer hver tredje måned og afmeld det, du ikke bruger.
    • Hold din gældsoversigt opdateret, så du kan reagere hvis renten eller ydelsen ændres.

    Praktisk tjekliste før næste måned

    1. Opdater indkomst og faste udgifter i Mit Budget.
    2. Tilføj eller opdater lån i Gældsoverblik.
    3. Sæt eller juster opsparingsmål i Opsparing.
    4. Kør Smart Budget Planner for et forslag til et realistisk budget.
    5. Se din nye økonomi‑score og noter ét område du vil arbejde med næste måned.

    Økonomi‑scoren er et værktøj — ikke en dom. Den giver et hurtigt billede af din økonomi og viser, hvilke områder der giver størst effekt, når du ændrer vaner eller tal. Prøv at bruge de nævnte værktøjer i NordBalance sammen: opdater Mit Budget, tjek Gældsoverblik, sæt opsparingsmål og brug Smart Budget Planner. Har du brug for sparring, kan AI Hjælp give forslag baseret på dine egne tal. Hvis du ikke allerede bruger NordBalance, starter platformen med en 14 dages gratis prøveperiode ifølge forsiden, så du kan teste funktionerne og se, hvordan scoren bevæger sig i praksis.

    Konklusion: Begynd med at sikre, at dine tal er korrekte i NordBalance. Når budget, gæld og opsparing er opdateret, viser økonomi‑scoren klart, hvor du bør lægge din indsats. Arbejd med enkle, tilbagevendende vaner og brug Smart Budget Planner og Månedsoverblik til at følge dine fremskridt.

  • Praktisk guide: Sådan bygger du en realistisk opsparingsplan med NordBalance

    Praktisk guide: Sådan bygger du en realistisk opsparingsplan med NordBalance

    At få styr på opsparing behøver ikke være kompliceret. Med NordBalance kan du samle dit budget, opsparing og økonomiske overblik ét sted og dermed opbygge en realistisk opsparingsplan, der passer til din hverdag. Denne guide viser de konkrete trin i platformen: fra indtastning af budget til opfølgning med månedsoverblik og økonomi-score.

    1. Start med et klart budget i Mit Budget

    Det første skridt til en holdbar opsparingsplan er at vide, hvordan dine penge bruges i dag. Brug funktionen Mit Budget til at indtaste din månedlige indkomst og alle faste udgifter. NordBalance samler dine poster, så du får et tydeligt billede af rådighedsbeløbet hver måned.

    • Indtast indkomst, faste regninger og variable udgifter.
    • Medtag abonnementer, forsikringer og transport for at få et realistisk billede.
    • Noter ønsket opsparing som en fast post i budgettet.

    2. Lad Smart Budget Planner arbejde for dig

    NordBalances Smart Budget Planner henter automatisk dine eksisterende tal fra Mit Budget og foreslår et forbedret budget ud fra dine rigtige udgifter. Det er et praktisk værktøj til at afdække, hvor du realistisk kan øge opsparingen uden at skabe økonomisk pres.

    • Brug planneren til at identificere poster, der kan justeres.
    • Se forslag til, hvordan små ændringer kan øge din månedlige opsparing.
    • Bevar altid kontrol: planneren foreslår, du beslutter.

    3. Opret konkrete opsparingsmål i Opsparing

    Når budgettet er på plads, skal du gøre opsparingen konkret. Under Opsparing kan du oprette mål, angive startsaldo og registrere hævninger. NordBalance henter automatisk din månedlige opsparing fra Mit Budget, så du ikke skal indtaste de samme tal flere gange.

    • Sæt et klart mål (f.eks. ferie, buffer eller køb) og en realistisk tidsramme.
    • Angiv hvor meget du vil spare hver måned — brug Smart Budget Planner til at teste forskellige beløb.
    • Registrer startsaldo og hævninger for at holde styr på fremdriften.

    4. Følg udviklingen med Månedsoverblik og Økonomi-score

    Konsekvent opfølgning er nøglen til at holde momentum. Månedsoverblik giver dig et samlet billede af indkomst, udgifter, opsparing og rådighedsbeløb måned for måned. Sammen med Økonomi-score, som beregnes ud fra dit budget, faste udgifter, opsparing og gæld, får du løbende feedback på din økonomiske sundhed.

    • Tjek månedsoverblikket regelmæssigt for at sikre, at du holder din opsparingsplan.
    • Brug økonomi-scoren som et pejlemærke — den viser balancen mellem budget, opsparing og gæld.
    • Juster målene hvis dine indkomst- eller udgiftssituationer ændrer sig.

    5. Håndter gæld målrettet med Gældsoverblik

    Hvis du har lån eller gæld, kan NordBalances Gældsoverblik hjælpe dig med at prioritere. Her kan du tilføje dine lån og få automatisk overblik over restgæld, rentebetaling, beregnet årlig rente og månedlige betalinger. Når du ved, hvilke lån der koster mest, kan du vælge en strategi, der både reducerer renteudgifter og frigiver penge til opsparing.

    • Tilføj alle lån for at få et samlet billede af dine forpligtelser.
    • Overvej at prioritere højrentegæld før øget opsparing — afhængigt af din situation.
    • Brug rådet fra Gældsoverblik til at finde plads i budgettet til både afdrag og opsparing.

    6. Brug AI Hjælp og værktøjer til personlig vejledning

    NordBalance inkluderer AI Hjælp, der kan give forklarende råd baseret på dine egne tal. Funktionen er designet til private brugere, der ønsker overblik og konkrete forslag til budget, faste udgifter og opsparing. Husk, at AI-råd er vejledende — du har altid kontrollen over beslutningerne.

    • Spørg AI Hjælp om ideer til at frigøre ekstra opsparing.
    • Få forklaringer på budgetposter som el, forsikring eller abonnementer.
    • Overvej også NordBalances investeringsfunktioner hvis du planlægger langsigtet, men vær opmærksom på at AI Investering ikke er personlig investeringsrådgivning.

    7. Kom i gang: praktiske trin

    1. Opret en gratis konto og start med 14 dages prøveperiode for at teste funktionerne.
    2. Udfyld Mit Budget med indkomst og faste udgifter.
    3. Brug Smart Budget Planner til at finde realistiske justeringer.
    4. Opret opsparingsmål i Opsparing og indstil månedsbeløb.
    5. Følg op via Månedsoverblik og tænk i små justeringer, ikke i hårde sparekur.

    Konklusion

    En realistisk opsparingsplan handler om at kombinere klart budgetarbejde med løbende opfølgning. NordBalance samler de vigtigste værktøjer — Mit Budget, Smart Budget Planner, Opsparing, Gældsoverblik, Månedsoverblik og AI Hjælp — så du kan lave en plan, følge den og justere undervejs. Start roligt, sæt konkrete mål og brug platformens automatiske overblik til at holde kursen.